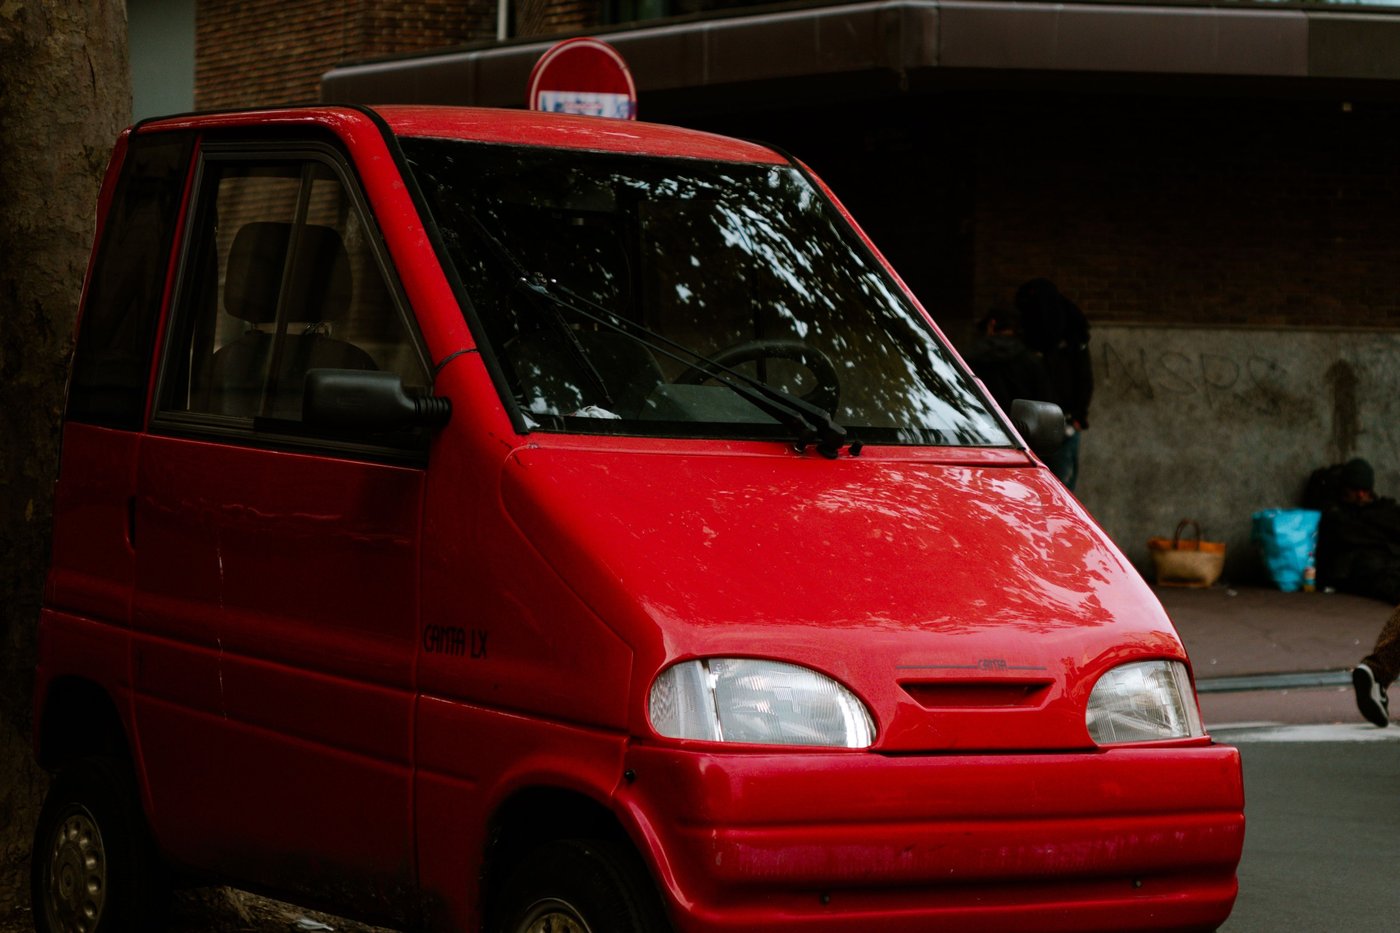
L’assurance d’une voiture sans permis est obligatoire, au même titre que celle d’une automobile classique : une VSP reste un véhicule terrestre à moteur, et la responsabilité civile est exigée par la loi dès qu’elle circule. Reste à savoir quelle formule choisir, ce que couvre chaque garantie et combien coûte une assurance voiture sans permis selon l’âge de l’assuré. Cette page fait le tour de la question, garantie par garantie.
L’assurance d’une voiture sans permis est-elle obligatoire ?
Oui, sans exception. L’article L211-1 du Code des assurances impose une assurance en responsabilité civile à tout véhicule terrestre à moteur, et les voitures sans permis en font partie. Rouler sans assurance expose à 3 750 € d’amende, à la confiscation de la voiture et à une interdiction de conduire.
Bon à savoir : l’obligation vaut même quand le véhicule ne circule pas. Une voiturette garée devant la maison, batterie débranchée, doit rester assurée, car c’est son statut de véhicule terrestre à moteur qui compte, pas son usage réel. Seule une déclaration de destruction met fin à l’obligation pour l’assuré.
- Amende forfaitaire de 500 €, portée à 3 750 € devant le tribunal
- Immobilisation puis confiscation possible du véhicule
- Suspension du droit de conduire jusqu’à trois ans
- Remboursement intégral des dommages causés, à la charge du conducteur
Ce qu’est une voiture sans permis aux yeux des assurances
Une VSP est un quadricycle léger à moteur : vitesse bridée à 45 km/h, puissance maximale de 6 kW, poids à vide sous 425 kg. Ces caractéristiques distinguent le véhicule d’une auto classique et expliquent le tarif des formules d’assurance qui lui sont réservées.
- Vitesse limitée à 45 km/h, ce qui réduit la gravité d’un accident
- Accès interdit aux autoroutes et aux voies rapides
- Deux places, parfois quatre sur les modèles récents
- Conduite autorisée dès 14 ans avec le permis AM pour les personnes nées à partir du 1er janvier 1988
Notre article sur la voiture sans permis 4 places détaille les modèles homologués pour transporter davantage de personnes, et celui sur la LOA de voiture sans permis traite du financement.
La responsabilité civile, le socle obligatoire
La responsabilité civile couvre les dégâts causés aux autres lors d’un accident : dommages matériels sur un autre véhicule, dommages corporels d’un piéton, d’un cycliste ou d’un passager. C’est le minimum légal, et c’est aussi la formule d’assurance la moins chère du marché.
Ce que la responsabilité civile ne couvre jamais mérite d’être su avant de signer : ni le véhicule lui-même, ni les dommages corporels du conducteur responsable. Un accident seul contre un mur laisse donc la réparation intégralement à la charge du propriétaire.
- Dégâts matériels causés à un tiers : couverts
- Dommages corporels causés à un tiers : couverts sans plafond
- Dégâts subis par le véhicule assuré : non couverts
- Dégâts corporels du conducteur en tort : non couverts sans garantie dédiée
Les formules d’assurance voiture sans permis
Les formules d’assurance auto se rangent en trois niveaux pour ce type de véhicule. Le choix dépend de la valeur de la voiture et du budget disponible.
La formule au tiers
Limitée à la responsabilité civile, elle est souvent complétée par la défense pénale et recours suite à un accident. C’est la formule retenue par la majorité des propriétaires d’une voiture sans permis ancienne, dont la valeur ne justifie pas davantage. Bon à savoir : elle reste parfaitement légale.
Le tiers étendu
Au tiers et à la défense pénale et recours suite à un accident s’ajoute une garantie contre le vol, l’incendie, le bris de glace, les catastrophes naturelles et technologiques, parfois les attentats. C’est l’offre la plus souscrite sur une VSP de cinq à dix ans, et le meilleur compromis entre prix et garanties.
La formule tous risques
Cette garantie ajoute les dommages tous accidents, c’est-à-dire la prise en charge des dégâts subis par la VSP même après un accident responsable, et conserve bien sûr la défense pénale et recours suite à un accident. Cette assurance s’impose sur un véhicule neuf ou financé, dont le prix dépasse souvent 12 000 €.
Les garanties à connaître, une par une
Défense pénale et recours suite à un accident
La défense pénale et recours suite à un accident prend en charge votre défense devant un tribunal et les démarches de recours contre le tiers en tort. Elle figure dans presque toutes les formules d’assurance, y compris au tiers, et son intérêt est simple à comprendre : après un accident, les frais de procédure dépassent vite le prix annuel de l’assurance.
L’assistance
Une voiture sans permis tombe en panne comme une auto classique. L’assistance 0 km, qui intervient même devant le domicile, vaut mieux qu’une assistance déclenchée au-delà de 25 km : sur une VSP limitée à 45 km/h, les trajets sont courts et la panne arrive vite près de chez soi. Vérifiez si cette garantie inclut le remorquage, le véhicule de remplacement et le rapatriement des passagers.
Le bris de glace
Cette garantie porte sur le pare-brise, la lunette et les vitres latérales. Sur une voiturette, le pare-brise est une pièce spécifique, souvent plus chère à remplacer que sur une citadine : c’est une garantie qui se rentabilise vite.
Le vol et l’incendie
Les VSP sont des cibles fréquentes, faciles à charger sur un plateau : la garantie vol s’apprécie donc selon le lieu de stationnement. L’incendie, lui, vaut aussi pour l’explosion et la foudre.
Les catastrophes naturelles et technologiques
Inondation, tempête, grêle, glissement de terrain : ces événements relèvent des catastrophes naturelles, et la garantie contre les catastrophes naturelles joue après publication d’un arrêté, avec une franchise légale de 380 €. Les catastrophes technologiques visent les accidents industriels.
Les dommages tous accidents
La garantie qui distingue vraiment la formule haute : cette garantie indemnise la voiture quel que soit le responsable, y compris en cas d’accident sans tiers identifié. C’est aussi la plus chère.
La garantie du conducteur
Sans elle, un conducteur blessé dans un accident responsable ne touche rien pour lui-même. Sur une voiture sans permis conduite par un adolescent ou une personne âgée, c’est la garantie à ne pas sacrifier, bon à savoir au moment du devis. Regardez le plafond : 300 000 € constitue un seuil correct.
Le prix d’une assurance voiture sans permis
Le tarif d’une assurance voiture sans permis dépend surtout de l’âge de l’assuré et de la formule retenue. Voici les budgets annuels constatés pour des voitures sans permis de gamme moyenne, hors promotions.
| Formule | Conducteur de plus de 25 ans | Conducteur de 14 à 18 ans |
|---|---|---|
| Au tiers | 300 à 450 € | 450 à 700 € |
| Tiers étendu | 450 à 650 € | 700 à 950 € |
| Tous risques | 700 à 1 000 € | 1 000 à 1 400 € |
Plusieurs éléments font varier ce tarif, et il vaut mieux les connaître avant de remplir un devis.
- L’âge de l’assuré, premier facteur sur une voiture sans permis
- La valeur du véhicule, de 6 000 € d’occasion à 20 000 € en neuf
- Le lieu de stationnement, garage fermé ou rue
- Le nombre de personnes déclarées au contrat
- L’ancienneté du permis AM, quand il est exigé
- Les antécédents : après un accident responsable, le devis grimpe nettement
Qui peut conduire une voiture sans permis ?
Le nom prête à confusion : conduire une voiture sans permis suppose bien un titre pour conduire, dans la plupart des cas. Il faut savoir que tout dépend de la date de naissance.
- Né avant le 1er janvier 1988 : aucun titre exigé
- Né à partir du 1er janvier 1988 : permis AM obligatoire, accessible dès 14 ans
- Conducteur ayant perdu son permis de conduire : autorisé, sauf décision judiciaire contraire
- Conducteur sous annulation judiciaire : interdit de conduire une VSP
Ce dernier cas est important à savoir : une annulation prononcée par un tribunal peut viser tous les véhicules à moteur, voitures sans permis comprises. L’assurance refuse alors sa prise en charge en cas d’accident, et le propriétaire règle tout.
Les documents pour souscrire
- La carte grise de la voiture sans permis, au nom du propriétaire
- Le permis AM ou une attestation de naissance avant 1988
- Le relevé d’information si le conducteur a déjà été assuré
- Un relevé d’identité bancaire
- Le certificat de cession si le véhicule vient d’être acheté
La souscription se fait en ligne en quelques minutes chez la plupart des assurances spécialisées, avec une attestation immédiate. Demandez un devis par compagnie : les écarts atteignent 200 € par an à garanties identiques.
Comment choisir sa formule
- Estimer la valeur de revente réelle du véhicule
- En dessous de 4 000 €, s’en tenir au tiers avec la défense pénale et recours suite à un accident
- Entre 4 000 et 10 000 €, ajouter vol, incendie et bris de glace
- Au-delà, ou pour un véhicule financé, prendre les garanties dommages tous accidents
- Dans tous les cas, vérifier la garantie du conducteur et l’assistance 0 km du contrat
- Comparer au moins trois assurances avant de signer
Les pièges des formules d’assurance à bas prix
Une couverture à 250 € par an existe, mais il faut savoir ce qu’elle contient. Une offre d’assurance au rabais rogne toujours sur les mêmes lignes, et le conducteur ne s’en aperçoit qu’au moment du sinistre.
- Une assistance qui ne se déclenche qu’au-delà de 50 km du domicile
- Une garantie du conducteur plafonnée à 100 000 €, contre 300 000 € ailleurs
- Une franchise de bris de glace si élevée qu’elle annule la garantie
- Une protection vol soumise à un dispositif antivol homologué
- Une clause qui exclut les conducteurs de moins de 18 ans du contrat
Le réflexe simple consiste à comparer chaque offre à garanties identiques, ligne par ligne, et non sur le prix affiché. Un écart de 80 € par an ne pèse pas lourd contre un refus de prise en charge après un accident.
VSP d’occasion : ce qu’il faut savoir avant d’assurer
Une VSP d’occasion se négocie entre 4 000 et 12 000 € selon l’âge et le kilométrage, et son assurance suit le même raisonnement. Avant de souscrire, il faut savoir que les assurances demandent parfois une expertise préalable au-delà d’un certain âge du véhicule, et qu’un modèle très ancien peut se voir refuser les dommages tous accidents.
- Vérifier que la carte grise mentionne bien la catégorie quadricycle léger
- Contrôler le bridage à 45 km/h : un moteur débridé annule toute garantie d’assurance
- Réclamer le carnet d’entretien, les assurances y prêtent attention en cas d’accident
- Se renseigner sur le prix des pièces, très variable d’une marque à l’autre
Bon à savoir : un débridage constaté après un accident vaut refus de prise en charge, et l’assuré rembourse alors lui-même les dommages causés aux tiers. C’est le cas d’accident le plus coûteux qui puisse arriver au propriétaire d’une voiture sans permis.
Assurance auto et assurance voiture sans permis : les différences
Sur le papier, les deux contrats se ressemblent. Dans le détail, plusieurs points la distinguent d’une assurance auto classique, et il vaut mieux les savoir avant de comparer deux devis.
| Point de comparaison | Assurance auto | Assurance voiture sans permis |
|---|---|---|
| Responsabilité civile | Obligatoire | Obligatoire |
| Titre exigé | Permis B | Permis AM selon la date de naissance |
| Âge minimum de l’assuré | 18 ans | 14 ans |
| Prix moyen au tiers | 400 à 600 € | 300 à 450 € |
| Coefficient de réduction | En vigueur | En vigueur de la même façon |
| Assistance 0 km | Souvent en option | Fortement conseillée |
Bon à savoir : un conducteur qui possède déjà une assurance auto ne bénéficie pas automatiquement d’une remise sur le second contrat. La plupart des compagnies traitent les deux véhicules séparément, mais certaines accordent une réduction multi-contrats qu’il faut savoir réclamer.
Changer d’assurance voiture sans permis
Comme pour une auto classique, la loi Hamon permet de résilier à tout moment après la première année, sans frais ni justificatif. La nouvelle compagnie se charge des démarches, et l’assuré récupère la part de cotisation non utilisée sous un mois.
- Vérifier l’ancienneté du contrat : la résiliation libre s’ouvre après douze mois
- Obtenir trois devis à garanties identiques
- Comparer la franchise, les garanties du conducteur et l’assistance
- Signer le nouveau contrat, qui résilie l’ancien
- Contrôler le remboursement du trop-perçu
Bon à savoir également : une compagnie peut refuser une offre à un profil donné sans avoir à se justifier. En cas de refus répétés, le Bureau central de tarification impose à une assurance de couvrir la responsabilité civile, au tarif qu’il détermine.
Que faire en cas d’accident avec une VSP ?
La procédure après un accident est celle de toute assurance auto : constat amiable rempli sur place, déclaration sous cinq jours ouvrés, expertise puis indemnisation. La vitesse réduite ne change rien aux obligations d’assurance, et un accident à 45 km/h peut causer des dégâts corporels sérieux.
- Sécuriser les lieux, gilet et triangle
- Remplir le constat avec l’autre conducteur
- Photographier les dégâts et la position des véhicules après l’accident
- Déclarer le sinistre sous cinq jours ouvrés
- Conserver les devis de réparation
Notre article sur le constat amiable détaille chaque case, et celui sur la franchise explique le reste à charge après un accident.
Questions fréquentes sur l’assurance voiture sans permis
L’assurance d’une voiture sans permis est-elle obligatoire ?
Oui. Une voiture sans permis est un véhicule terrestre à moteur : la responsabilité civile est exigée par la loi, même si le véhicule ne roule pas.
Quel est le prix moyen d’une assurance voiture sans permis ?
De 300 à 450 € par an au tiers pour un assuré de plus de 25 ans, jusqu’à 1 400 € en tous risques pour un conducteur de 14 à 18 ans.
Peut-on assurer une VSP sans permis de conduire ?
Oui. Les assurances demandent le permis AM pour les personnes nées à partir de 1988, et une simple pièce d’identité pour les autres.
Une personne ayant perdu son permis peut-elle assurer une voiturette ?
Oui dans la plupart des cas, sauf si le tribunal a prononcé une interdiction visant tous les véhicules à moteur. Plusieurs compagnies d’assurance se sont spécialisées sur ce profil.
Le tiers suffit-il pour une voiture sans permis ?
Sur une voiture ancienne de faible valeur, oui. Dès que la voiture sans permis dépasse 4 000 €, le vol et le bris de glace deviennent intéressants.
Les passagers sont-ils indemnisés ?
Oui, les passagers sont toujours indemnisés au titre de la responsabilité civile, y compris quand l’assuré est responsable de l’accident.
Peut-on assurer une VSP au nom d’un parent ?
Oui, à condition que le propriétaire figure sur la carte grise et que le conducteur principal soit déclaré au contrat. Un adolescent de 14 ans conduit ainsi une voiture sans permis assurée par ses parents, mais son nom doit apparaître : le déclarer en conducteur occasionnel alors qu’il roule tous les jours constitue une fausse déclaration, sanctionnée par un refus de prise en charge.
Ce qu’il faut retenir
- L’assurance d’une voiture sans permis est obligatoire, au minimum en responsabilité civile
- Trois formules d’assurance : tiers, tiers étendu avec vol et bris de glace, tous risques
- Budget courant : 300 à 450 € au tiers, jusqu’à 1 400 € en tous risques pour un jeune conducteur
- La défense pénale et recours suite à un accident figure dans presque tous les contrats, et sert plus souvent qu’on ne croit
- La garantie du conducteur est la plus souvent oubliée, et la plus utile
- Permis AM obligatoire pour les personnes nées à partir du 1er janvier 1988