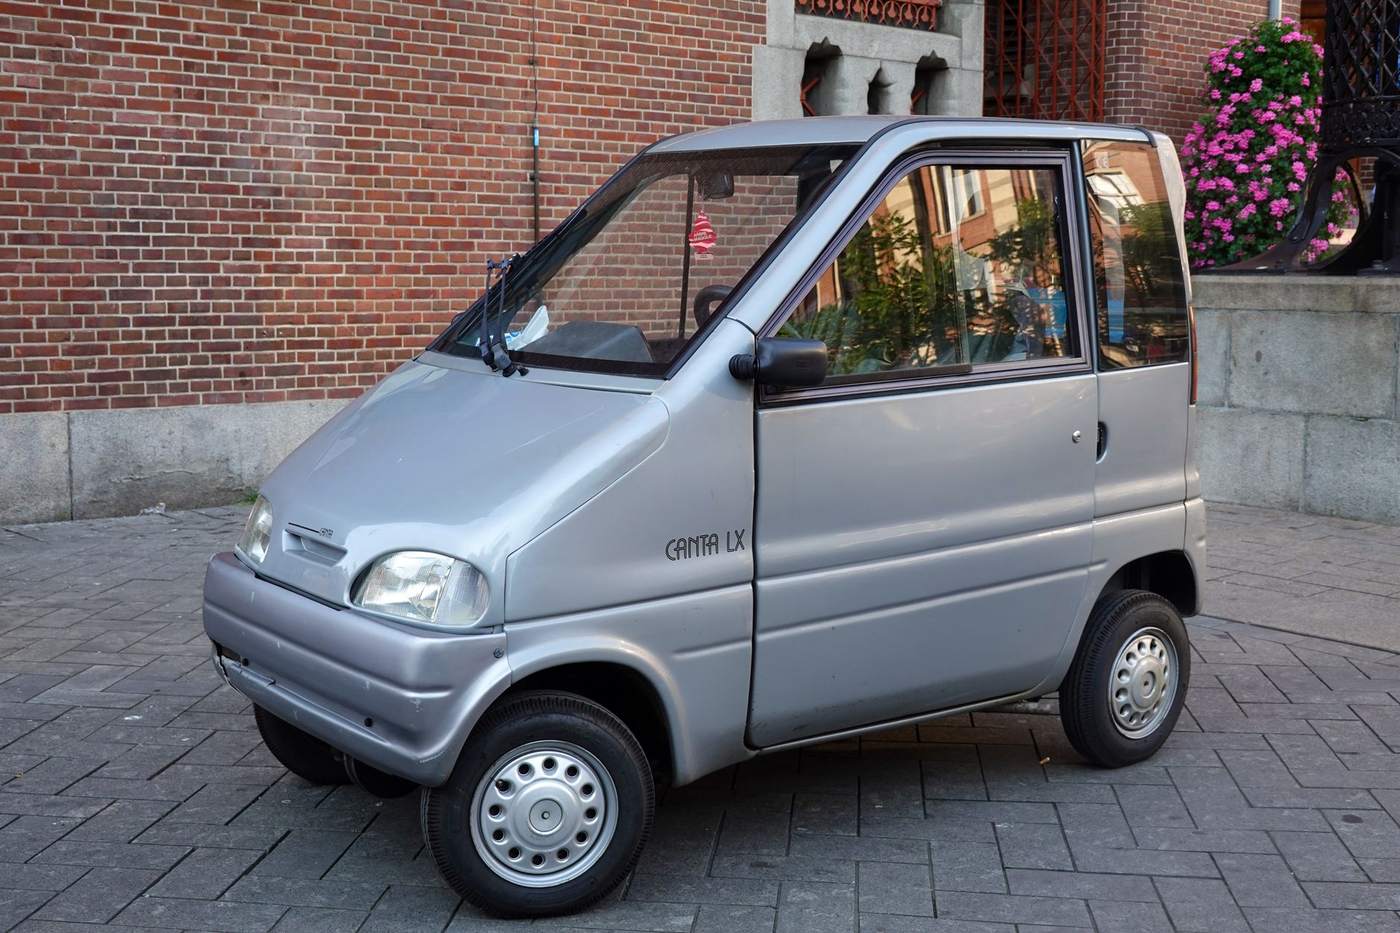
Une voiture sans permis neuve coûte entre 10 000 et 20 000 €, soit le prix d’une citadine, pour un véhicule bridé à 45 kilomètres par heure. C’est ce décalage qui explique le succès du leasing sur ce segment : la LOA, location avec option d’achat, ramène l’accès à ce type de véhicule à une mensualité de 130 à 250 €. Voici comment fonctionne ce financement auto, ce qu’il coûte, ses avantages et ses limites, et à quels besoins de mobilité il répond réellement.
Qu’est-ce que la LOA sur une voiture sans permis ?
La LOA est une location assortie d’une promesse de vente. Vous versez des loyers pendant une période déterminée, et vous décidez au terme de restituer la voiture ou de l’acheter à un montant fixé dès la signature. Le mécanisme est identique à celui d’une voiture classique : seul l’objet financé change.
Pendant toute la durée du contrat de location, vous n’êtes pas propriétaire. La carte grise reste au nom de l’organisme de financement, et vous disposez du véhicule sans permis en location, avec la possibilité de devenir propriétaire au terme si vous le souhaitez.
Cette solution de financement s’est imposée sur les voitures sans permis pour une raison simple : le prix d’achat comptant décourage, alors que des mensualités contenues rendent le projet accessible. Un crédit classique produit le même effet, mais avec une mensualité plus élevée, puisqu’il finance la totalité du prix et pas seulement la différence avec la valeur de rachat.
Comment fonctionne le contrat de location ?
La durée et le kilométrage
Les contrats vont de 24 à 60 mois, avec une concentration sur 36 et 48. Vous vous engagez également sur un forfait de kilomètres annuel, généralement de 5 000 à 10 000, plus bas que sur une automobile classique parce que l’usage de ces véhicules est essentiellement local.
Chaque kilomètre au-delà se facture entre cinq et quinze centimes. Sur un véhicule sans permis, le dépassement est plus fréquent qu’on ne le croit : les trajets sont courts mais quotidiens, et le compteur monte vite.
L’apport et la valeur de rachat
Deux montants décident du coût réel de l’opération. L’apport, ou premier loyer majoré, va de zéro à 20 % du prix. Il abaisse les loyers suivants, mais il ne se déduit jamais de la valeur de rachat : c’est le point le plus mal compris de cette formule, et il vaut la peine d’être posé clairement.
La valeur de rachat, elle, correspond au montant de l’option d’achat en fin de contrat. Réclamez-la avant de signer et notez-la : elle représente généralement 35 à 45 % du prix neuf sur un contrat de quatre ans. Additionnez l’apport, la somme des loyers et cette valeur, puis comparez le résultat au prix comptant. L’écart est le coût du financement, et c’est le seul chiffre qui permet de comparer deux offres et de choisir en connaissance de cause. Le mécanisme de l’apport est développé dans notre article sur la LOA sans apport.
Combien coûte une LOA voiture sans permis ?
Voici les loyers constatés pour un contrat de 48 mois, forfait de 5 000 kilomètres par an, sans apport.
| Type de véhicule | Prix neuf | Loyer mensuel | Valeur de rachat |
|---|---|---|---|
| Quadricycle léger d’entrée de gamme | 9 500 à 12 000 € | 130 à 175 € | 3 500 à 4 800 € |
| Quadricycle léger équipé | 12 000 à 16 000 € | 170 à 235 € | 4 500 à 6 400 € |
| Quadricycle léger électrique | 13 000 à 20 000 € | 180 à 280 € | 4 800 à 8 000 € |
| Modèle d’occasion récent | 6 000 à 10 000 € | 95 à 150 € | 2 400 à 4 000 € |
Loyers relevés en 2026, hors assurance et hors entretien. Les offres promotionnelles des concessionnaires font varier ces montants de 20 à 30 € par mois selon la période.
Ajoutez systématiquement l’assurance à ce budget : elle est obligatoire, et le contrat impose une formule tous risques. Comptez 25 à 60 € par mois selon l’âge du conducteur et sa situation. L’entretien, la maintenance et l’assistance sont proposés en options de services, entre 10 et 30 € par mois, avec la possibilité d’ajouter ces prestations en cours de contrat.
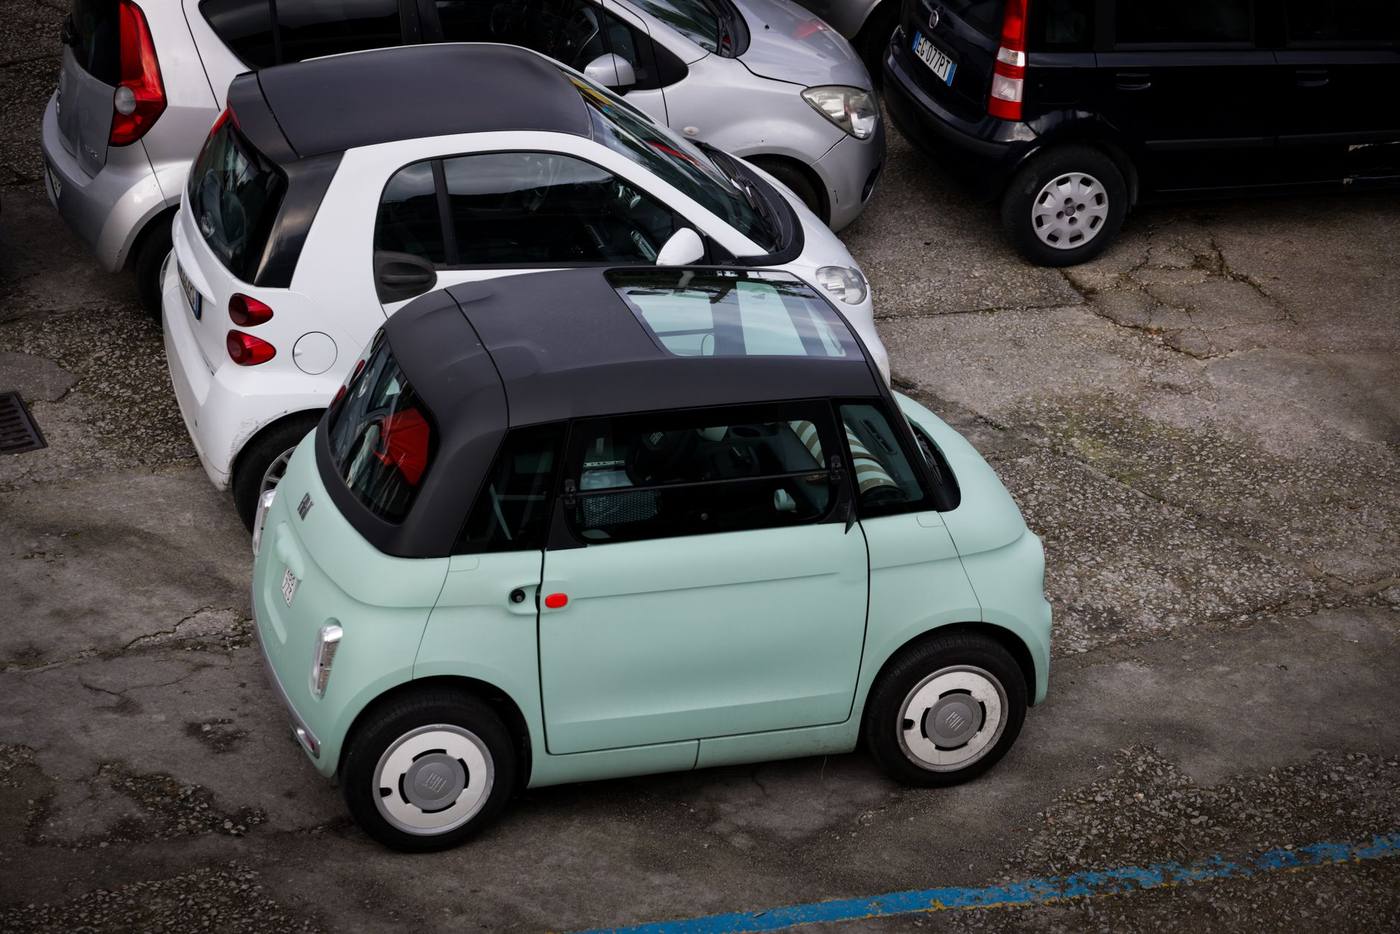
Quelles conditions pour y accéder ?
Le dossier est étudié comme une demande de crédit : revenus réguliers, taux d’endettement sous 35 %, absence d’incident de paiement. C’est le point qui surprend le plus les candidats, parce qu’une voiture sans permis s’adresse souvent à des personnes dont la situation financière est modeste.
Côté conduite, le véhicule sans permis se conduit dès quatorze ans avec le permis AM, l’ancien brevet de sécurité routière, pour toute personne née après 1988. Les personnes nées avant cette date peuvent le conduire sans aucun titre. Un jeune conducteur mineur devra faire porter le contrat de location par un parent, l’organisme de financement n’engageant pas de mineur.
Une inscription au fichier des incidents de remboursement bloque l’accès au leasing comme elle bloque l’accès au crédit classique. Il n’existe pas de leasing de VSP sans étude de solvabilité, quelles que soient les annonces contraires que vous pourrez croiser.
LOA, LLD ou crédit classique ?
Trois solutions de financement coexistent pour une voiture sans permis, et le choix dépend d’une seule question : souhaitez-vous devenir propriétaire du véhicule, ou simplement le louer pendant une période de location connue ?
- La LOA, location avec option d’achat, laisse la décision ouverte jusqu’au terme. Mensualité contenue, possibilité d’acheter sa voiture à la fin du contrat, ou de la restituer. C’est l’offre la plus répandue sur les voitures sans permis.
- La LLD, location longue durée, ne prévoit pas d’option d’achat et impose de restituer la voiture, mais cette formule inclut plus souvent l’entretien et l’assistance dans un loyer mensuel unique. Sa flexibilité est moindre, sa gestion plus simple. Le fonctionnement détaillé figure dans notre article sur la location longue durée automobile.
- Le crédit classique vous rend propriétaire dès la première échéance et revient moins cher si vous comptez conserver le véhicule longtemps. Ces quadricycles vieillissent lentement et se gardent souvent huit à dix ans, ce qui plaide plus souvent qu’on ne le pense en faveur de cette voie. Les taux constatés figurent dans notre comparaison des solutions de financement automobile.
Comment souscrire ?
La démarche se fait en concession, chez un concessionnaire de la marque ou un distributeur multimarque, et rarement en ligne de bout en bout. Comptez 48 à 72 heures entre le dépôt du dossier et l’accord de financement.
- choisissez le modèle, la durée et le forfait kilométrique ;
- réclamez par écrit l’apport, le loyer mensuel et la valeur de rachat ;
- réunissez pièce d’identité, justificatif de domicile, bulletins de salaire, relevé d’identité bancaire et permis AM si vous êtes concerné ;
- faites chiffrer séparément l’assurance, l’entretien et l’assistance ;
- comparez au moins deux offres avant de signer le contrat de location.
Que se passe-t-il à la fin du contrat ?
Trois issues, à trancher dans le dernier trimestre. Lever l’option d’achat, en versant la valeur de rachat : la carte grise passe à votre nom et le véhicule est à vous. Restituer la voiture, lors d’un rendez-vous où un expert l’examine et où les frais de remise en état et les kilomètres excédentaires vous sont facturés. Ou enchaîner sur un nouveau contrat, ce que le concessionnaire vous proposera spontanément.
Sur une voiture sans permis, lever l’option d’achat mérite un vrai calcul. Ces véhicules se revendent bien et décotent lentement : la valeur de rachat inscrite au contrat se révèle souvent inférieure à la cote réelle, ce qui rend la possibilité de devenir propriétaire plus intéressante que sur une automobile classique.
Pour qui cette solution est-elle adaptée ?
Elle est surtout adaptée à ceux dont les besoins de mobilité sont réels mais temporaires : un jeune de quatorze à dix-sept ans en attente du permis de conduire, une personne dont le permis a été suspendu pour une période connue, ou quelqu’un qui teste ce mode de déplacement sans vouloir immobiliser 12 000 €. Dans ces trois situations, la souplesse du leasing a une vraie valeur, et la restitution en fin de contrat est un avantage, pas une contrainte.
Elle est moins adaptée à qui compte utiliser ce véhicule dix ans. Dans ce cas, un crédit classique revient moins cher, et la liberté d’usage est entière : pas de forfait kilométrique, pas de grille de restitution, pas de dépendance à l’état du véhicule au terme du contrat. Bon à savoir, ces deux financements se négocient dans la même concession, auprès du même interlocuteur.
Questions fréquentes
Peut-on faire une LOA voiture sans permis sans apport ?
Oui, la plupart des offres le permettent. Comptez 25 à 45 € de loyer mensuel supplémentaire pour 2 000 € non versés sur quatre ans. Comme l’apport ne réduit pas la valeur de rachat et qu’il est perdu en cas de vol, s’en dispenser est souvent le choix le plus sain.
Quelle assurance faut-il prévoir ?
Le contrat impose une formule tous risques, mais vous restez libre de l’assureur. Vérifiez deux points : la garantie perte financière, qui couvre l’écart entre l’indemnité et le solde réclamé en cas de vol, et la couverture du conducteur mineur si le véhicule est conduit par un adolescent.
Peut-on financer une voiture sans permis d’occasion en LOA ?
Oui, sur des modèles de moins de cinq ans issus du réseau. Le loyer descend de 30 à 40 %, mais la garantie commerciale s’éteint souvent avant la fin du contrat : faites chiffrer une extension, une panne de transmission sur ces véhicules coûtant plusieurs milliers d’euros.
En résumé
La LOA ramène l’accès à une voiture sans permis à 130 à 250 € par mois, assurance non comprise, contre 10 000 à 20 000 € comptant sur un véhicule neuf. Trois chiffres suffisent à juger une offre de location avec option d’achat : l’apport, le loyer mensuel multiplié par le nombre de mensualités, et la valeur de rachat.
Deux points méritent d’être retenus. Ces véhicules décotent lentement, ce qui rend la levée d’option souvent avantageuse au terme, contrairement à ce qu’on observe sur une automobile classique. Et si vous comptez garder ce véhicule huit ou dix ans, un crédit classique reste la solution la plus économique, parce qu’il aboutit à un bien payé plutôt qu’à un usage loué.